

Un téléphone qui n’affiche plus aucun réseau peut signaler une fraude redoutable : le SIM swapping. Cette technique permet à un escroc de s’approprier un numéro de mobile pour intercepter les codes bancaires envoyés par SMS. Dans une affaire jugée à Paris portant sur près de 17 000 euros, un opérateur et une banque ont chacun été condamnés à rembourser une partie du préjudice.
Le 5 décembre 2022, une cliente de SFR âgée de 82 ans découvre par courriel que son abonnement téléphonique vient d’être résilié. Son numéro a été transféré, sans qu’elle en ait fait la demande, vers un compte ouvert chez Free Mobile. Entre le 7 et le 13 décembre, quatre virements frauduleux vident son compte à la BNP Paribas, pour un total de 16 964 euros. L’escroc, devenu maître de sa ligne mobile, a intercepté les codes de validation envoyés par SMS et la clé numérique de la banque. La victime avait pourtant signalé l’usurpation à SFR, à Free Mobile et à sa banque dès les premiers jours.
Comment les fraudeurs prennent le contrôle d’une ligne mobile
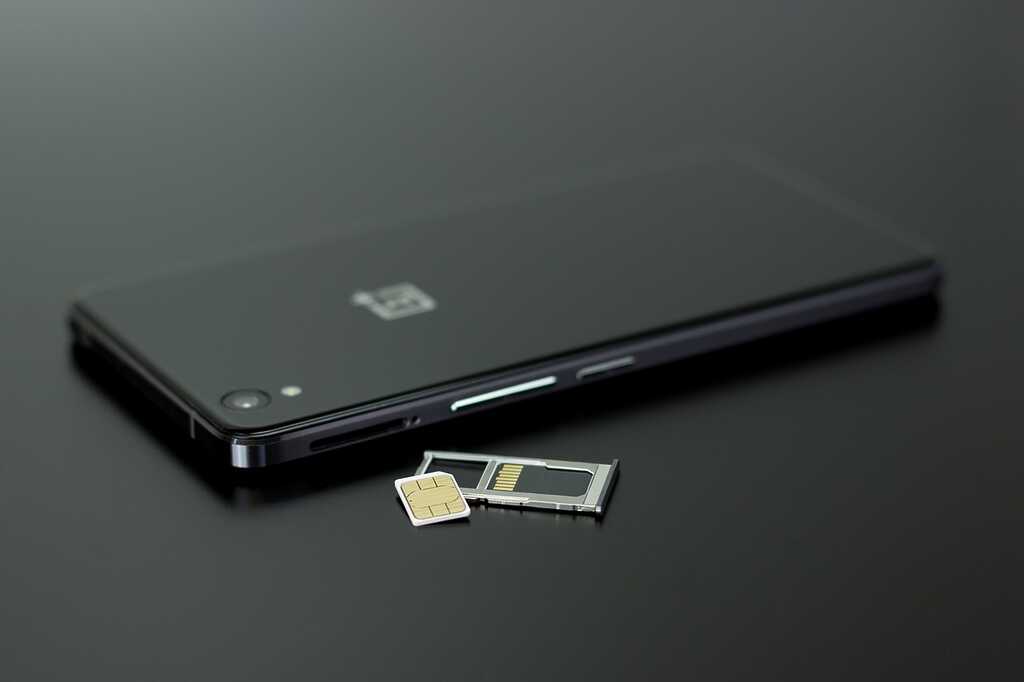
Le SIM swapping désigne le détournement d’une ligne mobile vers une carte SIM ou une eSIM contrôlée par un fraudeur, qui a au préalable réuni suffisamment d’informations personnelles sur sa cible : nom, date de naissance, adresse, parfois identifiants volés par hameçonnage. Muni de ces éléments, il se fait passer pour le titulaire de la ligne auprès du service client de l’opérateur, ou profite d’une complicité interne, pour obtenir l’émission d’une nouvelle carte.
Deux variantes techniques coexistent et la presse spécialisée les désigne souvent sous le même terme. Le SIM swap proprement dit reste chez le même opérateur : l’escroc fait réémettre une carte associée au numéro existant. La fraude par portabilité, qui s’est produite dans l’affaire parisienne, consiste à faire transférer le numéro vers un autre opérateur à l’aide d’un code RIO obtenu frauduleusement. Dans les deux cas, le résultat est identique pour la victime : son téléphone n’affiche plus de réseau, et les appels, SMS ainsi que les codes de double authentification bancaire sont désormais reçus par le fraudeur. Cette interception contourne un mécanisme de sécurité largement répandu dans l’écosystème des opérateurs mobiles et virtuels, qui repose encore très largement sur l’envoi d’un code par SMS.
Free Mobile et BNP Paribas condamnés à se partager 17 000 euros
Dans le jugement du 25 novembre 2025 (tribunal judiciaire de Paris, n° 23/09531), BNP Paribas avait d’abord refusé de rembourser sa cliente, invoquant l’authentification par clé numérique des virements contestés. Le tribunal a rappelé que l’utilisation d’un code de sécurité, même reçu et saisi correctement, ne prouve pas à elle seule le consentement du titulaire du compte : au sens du code monétaire et financier, ces virements constituaient des opérations non autorisées. La banque a été condamnée à rembourser l’intégralité des sommes détournées.
L’apport le plus notable de cette décision concerne Free Mobile. Le tribunal a jugé qu’il revenait à l’opérateur receveur de vérifier sérieusement l’identité de la personne demandant un transfert de ligne, une obligation qui pèse sur tout exploitant d’une offre mobile, y compris les structures plus petites qui choisissent de devenir opérateur de cartes SIM sous leur propre marque. Or Free Mobile n’a produit aucun document attestant qu’un tel contrôle avait été effectué avant d’activer la nouvelle carte. Sa responsabilité a donc été retenue aux côtés de celle de la banque, chacun répondant de ses propres manquements dans la chaîne ayant permis la fraude, et les deux entreprises se sont vu demander de prendre en charge la moitié du remboursement versé aux héritiers de la victime, décédée en cours de procédure.
Cette répartition n’est toutefois pas automatique. Un arrêt de la cour d’appel d’Amiens du 23 octobre 2025 a traité un cas voisin, où une entreprise cliente du Crédit Agricole avait perdu 29 865 euros après un détournement de ligne via Free Mobile. La cour a cette fois mis l’opérateur hors de cause : la banque n’avait apporté aucune preuve précise d’une défaillance dans la délivrance de la carte SIM litigieuse, et a dû seule supporter le solde non récupéré. La différence entre les deux affaires tient donc à la preuve apportée contre l’opérateur, pas à un principe général de responsabilité partagée.
Remboursement bancaire : ce que prévoit le code monétaire et financier
Pour un particulier comme pour une entreprise, le cadre légal applicable au remboursement reste celui des opérations de paiement non autorisées. L’article L. 133-19 du code monétaire et financier pose un principe de remboursement intégral, sauf si la banque démontre une fraude ou une négligence grave imputable à son client, la charge de la preuve lui incombant entièrement. Les juges rappellent régulièrement que cette négligence grave doit être la cause principale et déterminante de la fraude : avoir été victime d’un hameçonnage antérieur ne suffit pas à l’établir automatiquement, lorsque la cause réelle du préjudice réside dans le détournement de la ligne téléphonique auprès de l’opérateur.
L’article L. 133-44 impose par ailleurs une authentification forte pour les opérations à risque. Lorsque la banque ne l’exige pas sur l’opération elle-même, elle supporte seule le risque de cette absence. Signaler la fraude rapidement reste déterminant : la victime dispose en principe de treize mois à compter du débit pour contester une opération non autorisée, mais chaque jour de retard complique la démonstration et retarde le remboursement. Un signalement écrit, daté et conservé auprès de la banque et de l’opérateur constitue la pièce la plus utile en cas de litige ultérieur.
Perte de réseau, SMS introuvables : les signes à surveiller dans l’heure
Une perte brutale et durable du réseau, en dehors de toute zone connue de mauvaise couverture, est le signal le plus net. Viennent ensuite l’impossibilité de recevoir des appels ou des SMS, des notifications de connexion inhabituelles sur les comptes en ligne, ou des messages de réinitialisation de mot de passe non sollicités. Pris isolément, aucun de ces signes ne prouve une fraude ; réunis, ils doivent déclencher une réaction immédiate.
La première urgence consiste à contacter l’opérateur depuis un autre téléphone pour signaler le détournement et demander la suspension de la ligne frauduleuse. Il faut ensuite alerter sa banque par écrit, en demandant expressément le remboursement des opérations non autorisées et en conservant une trace de cet échange, puis déposer plainte auprès des services de police ou de gendarmerie. Le signalement sur la plateforme publique cybermalveillance.gouv.fr complète ces démarches et oriente vers les bons interlocuteurs en cas de doute sur la marche à suivre.
SMS, PIN opérateur, informations publiques : comment réduire le risque
Limiter la dépendance au SMS pour la double authentification reste la mesure la plus efficace, au profit d’une application d’authentification qui ne repose pas sur le réseau mobile. De nombreux opérateurs proposent désormais, sur demande, un code ou une procédure renforcée avant toute modification de compte ou émission d’une nouvelle carte. Réduire les informations personnelles exposées publiquement limite également le travail de collecte préalable du fraudeur.
Le passage à l’eSIM ne supprime pas ce risque par nature, puisque le transfert frauduleux porte sur le numéro et son profil d’abonné, pas sur le support physique. Il peut en revanche s’accompagner de procédures de vérification renforcées selon l’opérateur, notamment lorsque la ligne est dédiée à un usage spécifique plutôt qu’à l’ensemble des comptes sensibles d’une personne, comme c’est le cas pour une carte eSIM destinée à un boîtier GPS ou à un traceur et séparée de la ligne principale.
Le jugement parisien de novembre 2025 confirme que la sécurité d’une ligne mobile ne relève plus de la seule vigilance du client : elle engage aussi la rigueur des contrôles d’identité mis en œuvre par l’opérateur au moment de délivrer une carte ou d’accepter un transfert. Pour les entreprises qui gèrent plusieurs lignes ou cartes SIM et eSIM pour leurs équipes, cette exigence de vérification devient un critère de choix à part entière. Un opérateur spécialisé peut accompagner ces structures dans le déploiement de solutions SIM et eSIM sécurisées, adaptées au nombre de lignes à superviser.